Hürmüz Boğazı'nın Kapanmasının Gemi Yakıtlarına Etkisi
İran 2 Mart 2026'da Hürmüz Boğazı'nı kapattığını duyurduğunda Singapur'da bir ton VLSFO 521 dolardı. On bir gün sonra 1.120 dolara çıktı. Fiyat o günden bu yana savaş öncesi seviyeye dönmedi, ekim ortalaması 929 dolar.[11]
Dünyadaki gemilerin yaktığı fuel oil'in önemli bir kısmı da Körfez'den çıkıyordu. Boğaz kapanınca bu yakıt piyasadan çekildi ve ikmal yapan gemiler Fujairah'ı bırakıp Singapur'a yöneldi. Bizim hesabımıza göre dünya ticaret filosu mart ile ekim arasında yakıta, savaş öncesi fiyatlara göre yaklaşık 45 milyar dolar fazla ödedi. Uluslararası Para Fonu (IMF) ise şokun 2026'da dünya büyümesinden net 0,3 puan götürdüğünü tahmin ediyor, bu da kabaca 350 milyar dolar.
Boğazın Kapanma Süreci
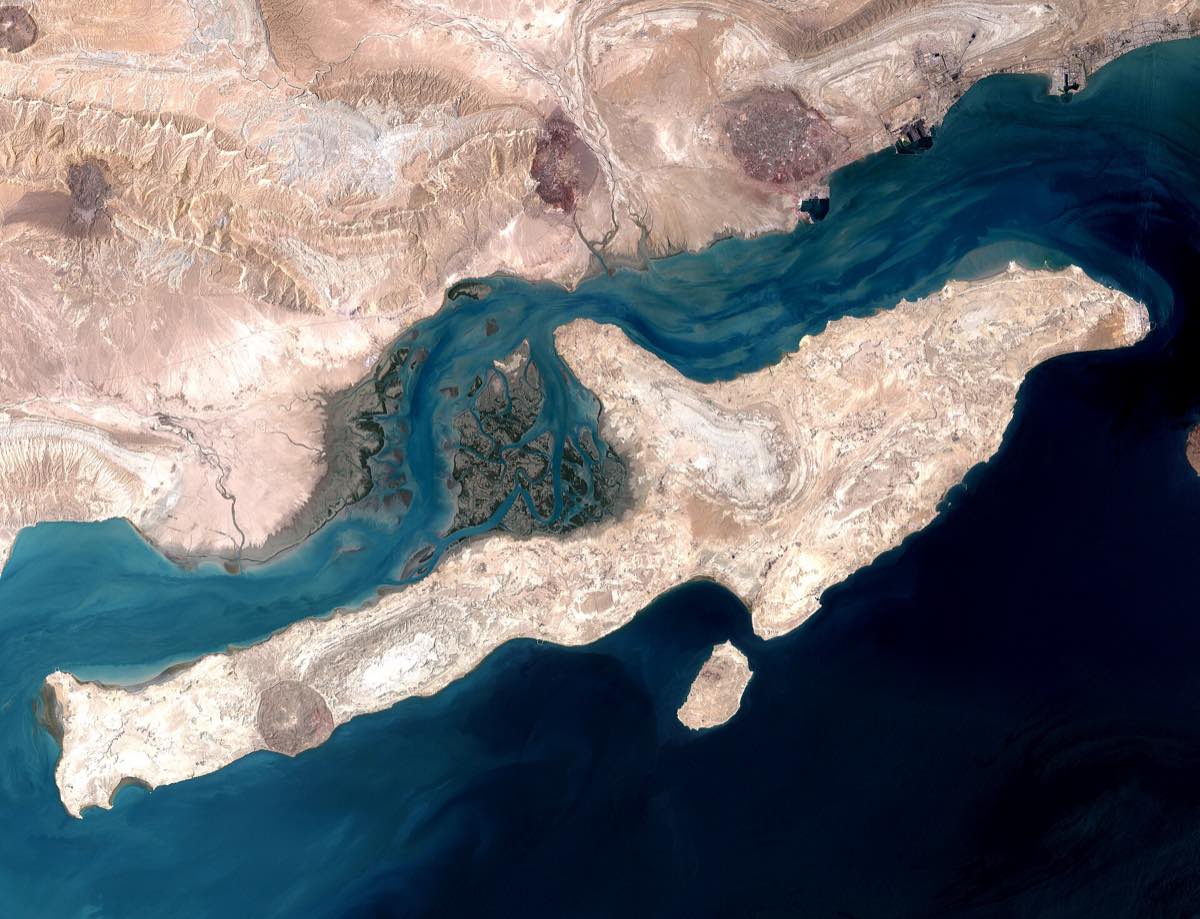
ABD ve İsrail'in İran'a saldırısı 28 Şubat'ta başladı, İran Devrim Muhafızları 2 Mart'ta boğazı kapattığını duyurdu. Savaştan önce Hürmüz'den günde yaklaşık 20 milyon varil petrol geçiyordu, dünya tüketiminin beşte biri.[1] ABD Enerji Bilgi İdaresi'nin (EIA) çeyreklik serisinde boğazdan geçen akış 2025'in son çeyreğinde günde 21,6 milyon varildi. 2026'nın ikinci çeyreğinde 5,1, üçüncü çeyreğinde 9,1 milyon varile indi.[2]
Uluslararası Enerji Ajansı (IEA) mart raporunda Körfez üreticilerinin üretimi en az günde 10 milyon varil kıstığını yazdı. Dünya Bankası bu kaybı kayıtlardaki en büyük petrol arz şoku olarak niteledi.[3][4] IEA üyeleri 11 Mart'ta 400 milyon varillik acil durum stokunu piyasaya açma kararı aldı.[5] Haziranda boğaz kısmen açıldı. Temmuzun başında ateşkes çöktü ve boğaz yeniden kapandı. IEA kasım raporuna göre şubat sonundan bu yana dünya petrol stoklarından toplam 462 milyon varil çekildi.[6]
Körfez'in Gemi Yakıtı Arzındaki Yeri
Körfez ülkeleri ham petrolün yanında büyük miktarda fuel oil de ihraç ediyordu. IEA'nın mart raporuna göre 2025'te bölgeden günde yaklaşık 270 bin varil düz damıtma fuel oil, 420 bin varil yüksek kükürtlü fuel oil (HSFO) ve 70 bin varil çok düşük kükürtlü fuel oil (VLSFO) çıkıyordu. Toplam 760 bin varil, dünya fuel oil ticaretinin yüzde 15 ile 20'si arası. IEA bu ihracatın büyük kısmının gemi yakıtı piyasasına gittiğini belirtiyor.[3] Kpler'in gemi takip verisi de aynı büyüklüğü gösteriyor: Ocak 2025 ile Şubat 2026 arasında boğazdan ayda ortalama 3,7 milyon ton fuel oil geçti, bunun yaklaşık 1,2 milyon tonu Asya'ya gitti.[7] IEA'nın günlük 760 bin varili tona çevrildiğinde ayda 3,6 milyon ton ediyor, yani iki kaynak neredeyse aynı rakamı veriyor.
UNCTAD'ın 29 Ekim raporu kaybın boyutunu ölçüyor. Bahreyn, Kuveyt ve Suudi Arabistan'ın mart ile haziran arasındaki fuel oil ihracatı 2025'te 7,2 milyon tondu, 2026'da 2,5 milyon tona indi, yüzde 65 düşüş. Bu üç ülkenin motorin ihracatı da 17,9 milyon tondan 12 milyon tona geriledi.[8] Fujairah'ın fuel oil ithalatı ocakta günde 305 bin varildi, martta 14 bin varile, nisanda sıfıra düştü.[9]
Gemi Yakıtı Fiyatlarındaki Değişim
UNCTAD'ın 10 Mart tarihli ilk değerlendirmesine göre Singapur'da HSFO ve VLSFO fiyatları 27 Şubat ile 9 Mart arasında yaklaşık yüzde 100 arttı.[10] Singapur'da VLSFO'nun fiyatı savaştan bir gün önce ton başına 521,5 dolardı, 13 Mart'ta 1.120,5 dolarla zirve yaptı.[11] Aynı gün bu yakıtın Singapur ile Rotterdam arasındaki fiyat farkı 362 dolara çıktı. Danimarka Armatörler Birliği'nin Clarksons verisine dayanan analizine göre bu fark normalde 20 ile 60 dolar arasında seyreder. Daha önceki en yüksek değerler 2020'deki kükürt sınırı geçişinde 157, 2022 enerji krizinde 249 dolardı.[12] Kayıp arz Körfez'in doğusunda olduğu için şok en sert Asya'da hissedildi. Avrupa limanları aynı haftalarda çok daha az etkilendi.
| Gösterge | Savaş öncesi | 2026 savaş dönemi |
|---|---|---|
| Brent ham petrol, aylık ortalama ($/varil) | 68,75 (Ocak, Şubat) | 103,24 (Mart-Ekim ortalaması), zirve 123,93 (Ekim) |
| Singapur, VLSFO ($/ton) | 521,5 (27 Şubat) | 1.120,5 (13 Mart), ekim ortalaması 929 |
| Aynı yakıtta Singapur ile Rotterdam farkı ($/ton) | 20-60 (normal aralık) | 362 (13 Mart, rekor) |
| Singapur gemi yakıtı ortalaması, değişim | Eylül 2025-Şubat 2026 ortalaması | yüzde 72 yukarıda (20 Ekim) |
| VLCC navlunu, Körfez-Çin ($/gün) | 56 bin (9 Ocak) | 1,37 milyon (16 Ekim) |
Kaynak: EIA Brent serisi[2], Ship & Bunker verisi[11], Danimarka Armatörler Birliği[12], UNCTAD[8].
Ürünler arasındaki fark da açıldı. VLSFO ile HSFO arasındaki fiyat farkı Singapur'da savaşın ilk haftasında haftalık ortalama 220 dolara çıktı, bir önceki haftanın yaklaşık üç katı. Fujairah'ta 260 doları geçti. Rotterdam ve Cebelitarık'ta ise yalnız 12 ile 18 dolar arttı.[13] Körfez'den eksilen ürünün önemli kısmı VLSFO ve MGO'ydu. Scrubber takılı olup HSFO yakan gemiler bu dönemde VLSFO kullanan gemilere göre daha az zarar gördü.
Fiyatlar savaş boyunca Brent'i izledi. Singapur'da VLSFO'nun mayıs ile ekim arasındaki aylık ortalamaları 825, 753, 755, 822, 870 ve 929 dolar oldu.[11] Bu altı ayda Brent ortalaması 100,9 dolardı, yani bir ton VLSFO kabaca 8,2 varil Brent fiyatına satıldı. UNCTAD'a göre 20 Ekim itibarıyla Singapur'daki VLSFO ve HSFO ortalaması, savaş öncesi altı ayın ortalamasından yüzde 72 yukarıdaydı. Motorin yüzde 81, jet yakıtı yüzde 80 arttı.[8]
İkmal Talebinin Coğrafyası
Savaş, gemi yakıtının nerede satıldığını da değiştirdi. En büyük kaybı, boğazın dışında olmasına rağmen Fujairah yaşadı. Limanın müşterisi büyük ölçüde Körfez'e girip çıkan tankerlerdi, mart ayında Fujairah Petrol Sanayi Bölgesi'ndeki depolara da saldırı oldu ve birçok tedarikçi teslimatı durdurdu. Fujairah Petrol Sanayi Bölgesi'nin (FOIZ) verisine göre 2025'te Fujairah'ta 7,27 milyon ton gemi yakıtı satılmıştı. 2026'nın ilk on ayında satış 2,58 milyon tonda kaldı, bir önceki yılın aynı döneminin yüzde 58 altı.[14] En düşük ay 86.769 tonla haziran oldu.[15]
| Liman ve dönem | 2026 (milyon ton) | 2025 (milyon ton) | Değişim |
|---|---|---|---|
| Singapur, Ocak-Eylül | 42,49 | 41,63 | artı yüzde 2,1 |
| Fujairah, Ocak-Ekim | 2,58 | yaklaşık 6,1 | eksi yüzde 58 |
| Rotterdam, Ocak-Eylül | 5,1 | 6,9 | eksi yüzde 26 |
Kaynak: MPA aylık gemi yakıtı satış verisi[16], FOIZ ve S&P Global[14], Rotterdam Limanı verisi[17]. Rotterdam rakamı yalnız konvansiyonel yakıtı kapsıyor. Bu limandaki düşüşün büyük kısmı Hollanda'nın 1 Ocak 2026'da yürürlüğe koyduğu RED III uygulamasından kaynaklanıyor: yakıt tedarikçisine getirilen sera gazı azaltım yükümlülüğü Rotterdam'da yakıtı pahalılaştırdı, alıcıların bir kısmı Antwerp ve Hamburg'a geçti.[35]
Singapur ise talebini korudu. IEA nisan raporunda Singapur'un, gemi yakıtı tahmini belirgin biçimde yukarı revize edilen tek büyük tüketici olduğunu yazdı. Şubat satışları günde 1,1 milyon varille bir önceki yılın yüzde 12,2 üzerindeydi.[18] Singapur Denizcilik ve Liman İdaresi'nin (MPA) verisinde asıl ilginç olan ürün dağılımı. Singapur'da HSFO satışı mart ayında 1,62 milyon tondan 1,93 milyon tona, haziranda 1,70 milyon tondan 2,03 milyon tona çıktı. VLSFO ve MGO satışları ise yatay kaldı ya da geriledi.[16] Körfez'den gelen VLSFO ve MGO azalınca gemiler bulabildikleri ürüne yöneldi, scrubber'lı gemiler HSFO ile devam etti.
Arz sıkışıklığı yakıt kalitesine de yansıdı. Skuld, nisan sonunda Güneydoğu Asya'dan alınan ve ISO 8217 testlerini geçtiği hâlde ileri analizde kirli çıkan yakıtlara karşı uyardı.[19] Yakıt test şirketi VPS'in verisine göre ocak ile temmuz arasında 29 yakıt kalitesi uyarısı yayımlandı. 2025'in tamamında bu sayı 37'ydi.[20]
İstanbul ve Türk Gemileri
Türkiye'de şok Asya'dakinden hafif geçti. İstanbul'da VLSFO savaştan bir gün önce ton başına 645 dolardı, 2 Nisan'da 1.029 dolarla zirve yaptı. Zirvede artış yüzde 60, Singapur'da ise yüzde 115'ti.[41] Bizim değerlendirmemize göre farkın sebebi, Doğu Akdeniz'in yakıtının büyük kısmını Akdeniz ve Karadeniz rafinerilerinden alması. İstanbul zaten Rotterdam'dan pahalı bir liman: şubatta iki liman arasındaki VLSFO farkı ton başına 167 dolardı, 16 Kasım'da 142,5 dolara indi.[41]
İstanbul'da asıl sıkıntı MGO'da yaşandı. Savaş öncesinde 800,5 dolar olan MGO 31 Mart'ta 1.515 dolara çıktı, 16 Eylül'de 1.696 dolarla yılın zirvesini gördü. 16 Kasım'da hâlâ 1.409 dolar, savaş öncesinin yüzde 76 üstünde.[41] Akdeniz 1 Mayıs 2025'ten beri kükürt emisyon kontrol bölgesi olduğu için bölgedeki gemiler kükürt oranı yüzde 0,10'u geçmeyen yakıt kullanmak zorunda ve bu talebin büyük kısmını MGO karşılıyor.[48] MABUX'un hesabına göre İstanbul'da bu düşük kükürtlü yakıtla konvansiyonel yakıt arasındaki fark savaşın ilk haftasında 100 dolardan 225 dolara çıktı.[47]
| İstanbul ($/ton) | 27 Şubat | 2026 zirvesi | 16 Kasım |
|---|---|---|---|
| VLSFO | 645 | 1.029 (2 Nisan) | 890,5 |
| HSFO | 490 | 904 (2 Nisan) | 760,5 |
| MGO | 800,5 | 1.696 (16 Eylül) | 1.409 |
Kaynak: Ship & Bunker İstanbul fiyat verisi.[41]
Türk armatörleri de savaşın içinde kaldı. Ulaştırma ve Altyapı Bakanı Abdulkadir Uraloğlu 11 Mart'ta Hürmüz ve Basra Körfezi'nde 15 Türk sahipli gemi bulunduğunu açıkladı.[42] 26 Haziran'da, boğazın kısmen açıldığı haftalarda, bu gemilerin tamamının ve üzerlerindeki 99 Türk denizcinin bölgeden güvenle çıktığını duyurdu. Üç Türk sahipli gemi ticari faaliyetine bölgede devam etti.[43]
Savaş Ceyhan'ın önemini de artırdı. Irak, deniz yoluyla sevkiyatı durunca Kerkük-Ceyhan boru hattından akışı 18 Mart'ta günde yaklaşık 100 bin varille yeniden başlattı.[44] Temmuzda hattın anlaşması bir yıl uzatıldı ve günde 750 bin varillik kapasite tahsis edildi.[45] İstanbul Boğazı'ndaki gemi trafiğinde ise belirgin bir değişim olmadı: yılın ilk altı ayında 19.277 gemi geçti, bir yıl önce bu sayı 19.381'di.[46]
Sigorta ve Navlun
Savaş riski sigortası, Körfez'e giren gemi için yakıttan sonraki en büyük maliyet kalemi oldu. Savaş öncesinde gemi değerinin yüzde 0,25'i civarında olan ek prim, UNCTAD'a göre ilk hafta içinde yüzde 1'e çıktı.[10] Howden Re'nin 26 Mart raporunda aktarılan Lloyd's verisine göre 19 Mart'ta prim gemi değerinin yüzde 5'i civarındaydı.[21] Ekim başında Financial Times'ın görüştüğü sigorta aracıları tankerler için yüzde 6 ile 10 arası fiyat veriyordu. 100 milyon dolarlık bir tanker için bu, tek geçişte 6 ile 10 milyon dolar.[22] Sigortacıların korktuğu şey de gerçekleşti. Mart başında vurulan konteyner gemisi Safeen Prestige nisanda battı, ekim ortasında Singapur bayraklı GFS Pride da vurulup battı.[36][37]
Navlun daha da sert yükseldi. Körfez ile Çin arasında çalışan VLCC tipi ham petrol tankerinin günlük kazancı 9 Ocak'ta 56 bin dolardı, 16 Ekim'de 1,37 milyon dolara çıktı.[8] Bu artışın bir kısmı yakıt ve sigorta maliyetinden, büyük kısmı da gemi arzının daralmasından kaynaklanıyor. IMO Genel Sekreteri nisanda yaklaşık 1.600 geminin ve 20 bin denizcinin Körfez'de mahsur kaldığını açıkladı.[23] IMO'nun kasım başındaki açıklamasına göre savaşın başından bu yana boğaz çevresinde en az 25 denizci hayatını kaybetti.[24]
Ekonomik Kaybın Hesabı
Resmi kurumların hiçbiri gemi yakıtı için toplam bir dolar rakamı yayımlamadı. IMF yalnız büyüme etkisini yüzde puan olarak veriyor. Bu yüzden kaybı dört kaleme ayırıp her birini kamuya açık veriden kendimiz hesapladık.
1. Filonun Ödediği Ek Yakıt Faturası
IMO'nun Yakıt Tüketim Veri Sistemi'ne göre 5 bin gros ton üzerindeki gemiler 2024'te 223 milyon ton yakıt tüketti. Bu sistem dünya filosunun tonajca yüzde 91'ini kapsıyor. Eksik kalan tonaj eklendiğinde yıllık tüketim 245 milyon ton civarına çıkıyor.[25] Mart ile ekim arasındaki sekiz ay için bu, yaklaşık 163 milyon ton yakıt ediyor.
Fiyat artışı için Singapur'daki VLSFO esas alındı, çünkü dünya satışının yaklaşık yarısı bu üründen oluşuyor ve en geniş veri seti de ona ait. Mayıs ile ekim arasındaki aylık ortalamalar biliniyor. Nisan için Argus'un açıkladığı 747 dolar, mart için bundan türetilen 889 dolar kullanıldı. Sekiz ayın ortalaması ton başına 824 dolar. Savaş öncesi seviye olan 520 dolara göre fark 304 dolar.
| Adım | Değer |
|---|---|
| Yıllık dünya gemi yakıtı tüketimi | 245 milyon ton |
| Mart-Ekim tüketimi (8 ay) | 163,3 milyon ton |
| Ton başına ortalama fiyat artışı | 304 dolar |
| Brüt ek maliyet | 49,6 milyar dolar |
| HSFO düzeltmesi (yaklaşık 120 dolar az arttı, payı yüzde 38,7) | eksi 7,6 milyar dolar |
| MGO düzeltmesi (yaklaşık 240 dolar fazla arttı, payı yüzde 7,6) | artı 3,0 milyar dolar |
| Net ek yakıt faturası | yaklaşık 45 milyar dolar |
HSFO düzeltmesi, Singapur'da iki yakıt arasındaki farkın savaş öncesindeki 75 dolar civarından 180 ile 240 dolar aralığına açılmasına dayanıyor.[13] MGO düzeltmesinde UNCTAD'ın motorin için verdiği yüzde 81'lik artış esas alındı ve savaş öncesi MGO fiyatı ton başına 700 dolar varsayıldı.[8]
Sonucu iki bağımsız yoldan kontrol ettik. Maersk 2025'te yaklaşık 10,6 milyon ton yakıt yaktı.[38] Bu, IMO'ya bildirilen dünya tüketiminin yüzde 5'i kadar.[39] Ton başına 304 dolarlık artış sekiz ayda yalnız bu şirkete yaklaşık 2,2 milyar dolar ek fatura çıkarıyor. Aynı oran bütün filoya uygulandığında 43 milyar dolar ediyor, ana hesaba yakın. Avrupa'daki çevre kuruluşu Transport & Environment (T&E) ise savaşın ilk ayında gemi yakıtı faturasına günde en az 340 milyon euro eklendiğini hesapladı.[26] Bu rakam mart ayının zirve fiyatlarına dayandığı için sekiz aya yayılınca bizim hesabımızdan yüksek çıkıyor.
2. Savaş Riski Sigortası
ABD Merkez Komutanlığı, nisan ile ekim arasındaki altı ayda 3 binden fazla ticari geminin kendi desteğiyle boğazdan geçtiğini açıkladı.[27] Mart ve kasım geçişleriyle birlikte toplam yaklaşık 3.500 geçiş varsayıldı. Ortalama gemi değeri 50 milyon dolar kabul edildiğinde, yüzde 3'lük ortalama prim yaklaşık 5 milyar dolar ediyor. Prim yüzde 0,5 ile 7,5 arasında değiştiği için gerçek rakam 1 ile 13 milyar dolar arasında herhangi bir yerde olabilir. Bu kalem hesabın en belirsiz kısmı.
3. Fujairah'ın Kaybettiği Satış
Fujairah 2025'in ilk on ayında yaklaşık 6,1 milyon ton gemi yakıtı satmıştı, 2026'nın aynı döneminde 2,58 milyon ton sattı. Yaklaşık 3,6 milyon tonluk fark, ortalama 824 dolarlık fiyatla yaklaşık 3 milyar dolarlık ciro ediyor. Bu kayıp Fujairah ve Birleşik Arap Emirlikleri açısından gerçek, ama dünya açısından satışın büyük kısmı Singapur gibi başka limanlara kaydı. Bu yüzden toplam kayba eklenmedi.
4. Dünya Ekonomisine Etkisi
IMF Ekim 2026 Dünya Ekonomik Görünüm raporunda, arz tepkisi olmasaydı boğazın kapanmasının petrolü 110 dolara çıkaracağını ve 2026 küresel büyümesinden 0,9 puan götüreceğini hesaplıyor. Stok satışları ve talep daralmasıyla fiyat etkisi 85 dolarda kaldı. Ekonomilerin petrol yoğunluğunun azalması da hesaba katıldığında net etki 0,3 puan.[28] Dünya ekonomisi yaklaşık 115 trilyon dolar kabul edildiğinde 0,3 puan yaklaşık 350 milyar dolar ediyor, 0,9 puan ise 1 trilyon doları aşıyor. Dallas Fed'in mart ayındaki çalışması boğazın üç çeyrek kapalı kalması hâlinde 2026 dünya büyümesinin 1,3 puan düşeceğini öngörmüştü.[29]
Petrol tüketicilerinden üreticilere giden para ayrı bir kalem. Brent'in mart ile ekim arasındaki ortalaması savaş öncesinden 34,5 dolar yüksek. Günde 102 milyon varillik dünya tüketimiyle bu, sekiz ayda yaklaşık 860 milyar dolar ediyor. Bu tutarın bir kısmı kayıp sayılmaz, petrol satan ülkelere ve şirketlere geçti. Gemi yakıtına fazladan ödenen 45 milyar dolar da bu tutarın içinde, denizciliğin payına düşen kısım.
| Kalem | Tahmin | Niteliği |
|---|---|---|
| Filonun ek yakıt faturası (Mart-Ekim) | yaklaşık 45 milyar dolar | armatör ve kiracıya maliyet |
| Savaş riski sigortası | 1-13 milyar dolar, merkez tahmin 5 | Körfez'e giren gemiye maliyet |
| Fujairah'ın kaybettiği gemi yakıtı cirosu | yaklaşık 3 milyar dolar | bölgesel kayıp, satış başka limana kaydı |
| Küresel üretim kaybı (IMF, net 0,3 puan) | yaklaşık 350 milyar dolar | dünya ekonomisine net kayıp |
| Petrol tüketicilerinden üreticilere aktarım | yaklaşık 860 milyar dolar | büyük kısmı el değiştirme |
Yükün Kime Kaldığı
Gemi yakıtının maliyeti armatörde kalmıyor. Yakıt bedeli zaman kiralamasında kiracıya, konteyner hattında navluna eklenen yakıt ayarlaması üzerinden yük sahibine, oradan da tüketiciye geçiyor. Maersk'in kendi rakamı bunu açıkça gösteriyor: şirkete göre ton başına 100 dolarlık yakıt artışı, navluna yansıtılan kısım düşüldükten sonra 2026 faaliyet kârını yaklaşık 300 milyon dolar etkiliyor.[40] Yılda 10,6 milyon ton yakan bir şirket için brüt etki 1 milyar doların üstünde. Aradaki fark yük sahibine geçiyor. UNCTAD'ın 2010 tarihli çalışması, petrol fiyatındaki yüzde 10'luk artışın konteyner navlununu yüzde 1,9 ile 3,6 arasında artırdığını buldu.[30] IMF'nin 2022 tarihli çalışması da navlun şoklarının ithalat fiyatlarına ve enflasyona yansıdığını, etkinin petrol şoklarıyla benzer büyüklükte ama daha uzun süreli olduğunu gösteriyor.[31] 2024'teki Kızıldeniz krizi için Avrupa Merkez Bankası, Süveyş'in fiilen kapalı kalmasının euro bölgesi enflasyonuna 2024 ve 2025'te yaklaşık 0,25 puan eklediğini hesaplamıştı.[32] Dallas Fed'in kasımda yayımlanan çalışması ise Kızıldeniz ve Hürmüz gibi büyük boğaz kesintilerinin ABD tüketici fiyatlarını yaklaşık iki yıl boyunca yüzde 0,2 artırdığını buluyor.[33]
Hürmüz'ün farkı, yük ile yakıtın aynı yerden gelmesi. Kızıldeniz krizinde gemiler Ümit Burnu'nu dolaşıp daha çok yakıt yaktı, ama yakıtın kendisi bol ve görece ucuzdu. Hürmüz'de hem gemilerin taşıdığı petrol hem de yaktığı fuel oil aynı anda azaldı. Bu yüzden fiyat etkisi Kızıldeniz'e göre çok daha büyük, coğrafi dağılımı da çok daha dengesiz oldu: en ağır yükü Asya limanlarından yakıt alan gemiler taşıdı.
Hesabın Sınırları
Rakamlar birkaç noktada tahmine dayanıyor. Singapur'un mayıs-ekim ortalamaları Ship & Bunker, nisan ortalaması Argus verisinden alındı ve iki kuruluşun endeksleri birebir aynı değil. Mart ortalaması yayımlanmadığı için türetildi; en yüksek fiyatların görüldüğü ay olduğundan hesabın en zayıf noktası burası. Hesapta bütün dünya için Singapur fiyatı kullanıldı. Avrupa ve Amerika limanlarında artış daha düşük olduğu için gerçek ek fatura 45 milyar dolardan biraz düşük olabilir. Öte yandan Körfez trafiğinin azalması toplam yakıt tüketimini bir miktar düşürdü, Körfez'den kaçan gemilerin daha uzun rotalara girmesi ise artırdı. Bu iki etki için güvenilir bir ölçüm bulunamadı ve hesaba katılmadı. Sigorta kalemindeki geçiş sayısı ve gemi değeri varsayımdır. IMF'nin büyüme tahmini dolar karşılığına, dünya ekonomisi yaklaşık 115 trilyon dolar kabul edilerek çevrildi.
Değerlendirme
Bu krizin armatörler için en somut sonucu scrubber hesabının değişmesi oldu. 2020'deki kükürt sınırından sonra scrubber takmayan armatörler, VLSFO ile HSFO arasındaki fark 60 ile 80 dolar civarında seyrederken haklı görünüyordu. Mart ayında fark Singapur'da 220, Fujairah'ta 260 dolara çıktı ve scrubber'lı gemiler aynı seferi çok daha ucuza yaptı.[13] Hi5 farkının bu kadar oynak olabildiği görüldükten sonra scrubber yatırımını yakıt fiyatı riskine karşı bir sigorta olarak da hesaba katmak gerekiyor.
İkinci sonuç ikmal limanlarının ne kadar kırılgan olabildiği. Fujairah dünyanın en büyük ikmal limanlarından biriydi ama müşterisi Körfez'e girip çıkan gemilerdi. Trafik kesilince satışı yarıdan fazla düştü. Singapur ise her yönden gelen gemiye hizmet ettiği için satışını artırdı. Fujairah'ta ekimde satış yüzde 19 arttı[14], ama bu toparlanmanın kalıcı olup olmayacağını boğazın durumu belirleyecek.
Türkiye ve Doğu Akdeniz'den yakıt alan bir armatör için tablo farklı. VLSFO'daki artış Asya'nın gerisinde kaldı, buna karşılık MGO hâlâ savaş öncesinin yüzde 76 üstünde. Kısa mesafede çalışan ve emisyon kontrol bölgesinde MGO yakan gemiler için bu yılın asıl maliyeti buradan geldi.
Fiyatın yakın zamanda savaş öncesine dönmesini beklemiyoruz. IMF'nin temel senaryosu boğazın Mart 2027'de açılacağını, koşulların ancak Ekim 2027'de normale döneceğini varsayıyor.[28] Boğaz açılsa bile Körfez rafinerilerinin ihracatı eski seviyesine çıkana kadar fuel oil arzı dar kalacak. Bu yüzden 2027 yakıt bütçesini savaş öncesi fiyatlarla yapmak gerçekçi görünmüyor. Türkiye limanlarındaki ikmal koşulları için liman sayfalarımıza, VLSFO, HSFO ve MGO arasındaki farklar için Gemi Yakıtı Türleri rehberine bakılabilir.
Kaynaklar
- U.S. Energy Information Administration. Amid regional conflict, the Strait of Hormuz remains critical oil chokepoint, Today in Energy, 24 Haziran 2025.
- U.S. Energy Information Administration. Short-Term Energy Outlook, Kasım 2026; Europe Brent Spot Price FOB, aylık seri.
- International Energy Agency. Oil Market Report, Mart 2026.
- World Bank. Commodity Markets Outlook, Nisan 2026.
- International Energy Agency. IEA member countries' collective action, basın açıklaması, 19 Mart 2026.
- International Energy Agency. Oil Market Report, Kasım 2026.
- Reuters, Baird Maritime. Vitol: Hormuz flare-up, low exports keep fuel oil premiums high, 2026 (Kpler verisi).
- UNCTAD. Soaring Fuel Prices and the Burden of Inflation, 29 Ekim 2026.
- ENGINE. Fujairah's Hi5 spread widens as VLSFO remains scarce, 25 Eylül 2026.
- UNCTAD. Strait of Hormuz Disruptions: Implications for Global Trade and Development, 10 Mart 2026.
- Ship & Bunker. Singapur VLSFO günlük ve aylık fiyat verisi, Mart-Ekim 2026 (Splash247, BigMint ve IndexBox aracılığıyla).
- Danish Shipping. Record-wide bunker price spread between Asia and Europe during the Hormuz crisis, Haziran 2026 (Clarksons verisi).
- ENGINE. Asian Hi5 spreads sharply wider from Middle East war, 17 Mart 2026.
- ENGINE. Fujairah bunker sales rose 19% in October, 17 Kasım 2026 (FOIZ ve S&P Global Commodity Insights verisi).
- Reuters, Baird Maritime. Fujairah bunker sales bounce back from record low during brief US-Iran lull, 17 Ağustos 2026.
- Maritime and Port Authority of Singapore. Bunker Sales Total and Breakdown, Monthly, data.gov.sg, Ocak-Eylül 2025 ve 2026.
- ENGINE. Rotterdam's conventional bunker sales rebound 10% from previous quarter, 22 Ekim 2026 (Rotterdam Limanı verisi).
- International Energy Agency. Oil Market Report, Nisan 2026.
- Manifold Times. Skuld: Bunker fuels from Southeast Asia contaminated with unusual chemical compounds, 27 Nisan 2026.
- Petro Online. VPS data: bunker alerts in seven months near 2025 total, 2026.
- Howden Re. Strait of Hormuz, Business Intelligence raporu, 26 Mart 2026.
- Insurance Business. Hormuz sinking hands marine war underwriters another total loss as attacks surge, 14 Ekim 2026.
- IMO. No safe transit through Hormuz, Genel Sekreter açıklaması, 24 Nisan 2026.
- Marine Insight. At least 25 seafarers killed in Strait of Hormuz since war began, says IMO, 8 Kasım 2026.
- IMO. Report of fuel oil consumption data submitted to the IMO Ship Fuel Oil Consumption Database in GISIS, MEPC 84/6/1, 2025.
- ENGINE. Hormuz crisis adds €4.6 billion to bunker fuel bill: T&E, 31 Mart 2026.
- Al Jazeera. US military says it helped Gulf states export 1.5 billion barrels of oil, 26 Ekim 2026.
- International Monetary Fund. World Economic Outlook: Resilience Under Strain, Urgent Choices, Ekim 2026.
- Kilian, L., Plante, M. ve Richter, A. What the closure of the Strait of Hormuz means for the global economy, Dallas Fed Economics, 20 Mart 2026.
- Beverelli, C., Benamara, H. ve Asariotis, R. Oil Prices and Maritime Freight Rates: An Empirical Investigation, UNCTAD, 2010.
- Carrière-Swallow, Y., Deb, P., Furceri, D., Jiménez, D. ve Ostry, J. D. Shipping Costs and Inflation, IMF Working Paper WP/22/61, 2022.
- European Central Bank. ECB staff macroeconomic projections for the euro area, Mart 2024, Kutu 3.
- Reyes-Heroles, R. ve Zhou, Y. Maritime Chokepoint Disruptions, Trade and U.S. Inflation, Dallas Fed Working Paper 2638, 9 Kasım 2026.
- Argus Media. Singapur aylık VLSFO ortalaması, Nisan 2026, 5 Mayıs 2026 (Pulse aracılığıyla).
- S&P Global Commodity Insights. Higher RED III compliance costs divert bunker demand from Rotterdam, 9 Eylül 2026.
- The Maritime Executive. Safeen Prestige reportedly sank in the Strait of Hormuz, Nisan 2026.
- gCaptain. Containership sinks as Hormuz attacks spiral out of control, 14 Ekim 2026.
- Ship & Bunker. Maersk 3. çeyrek 2026 yakıt tüketimi haberi, Kasım 2026.
- IMO. Fuel oil consumption data, reporting year 2023, IMO Ship Fuel Oil Consumption Database, Tablo 2.
- A.P. Moller-Maersk. Maersk delivers strong performance in 2025 and business progress, 5 Şubat 2026.
- Ship & Bunker. Istanbul Bunker Prices, günlük VLSFO, MGO ve IFO380 verisi, Şubat-Kasım 2026.
- GZT. Bakan Uraloğlu: Hürmüz Boğazı'nda 15 Türk sahipli gemi var, 11 Mart 2026.
- GZT. Bakan duyurdu: 15 gemimiz güvenli şekilde Hürmüz Boğazı ve Basra Körfezi'nden ayrıldı, 26 Haziran 2026.
- Rudaw. Kerkük-Ceyhan boru hattında akışın yeniden başlaması, 18 Mart 2026.
- Bloomberg HT. Kerkük-Ceyhan'da yeni formül: kapasite artışıyla 1 yıllık uzatma, Temmuz 2026.
- CNN Türk. Türk Boğazlarından 6 ayda 40 bin 218 gemi geçti, 2026.
- Hellenic Shipping News. MABUX: Bunker prices skyrocketing, 6 Mart 2026.
- IMO. Mediterranean Sea Emission Control Area for Sulphur Oxides, MARPOL Ek VI, 1 Mayıs 2025'te yürürlüğe girdi.
İlgili Yazılar
Arz fazlası beklentilerinin öne çıkmasıyla petrol fiyatları düşüyor
Uluslararası Enerji Ajansı (IEA), arzın talebi aşacağını öngörüyor; arz fazlası beklentileriyle birlikte petrol fiyatlarında düşüş yaşandı
Artan arz fazlası sinyalleriyle petrol fiyatları üst üste ikinci haftalık düşüşe yöneldi